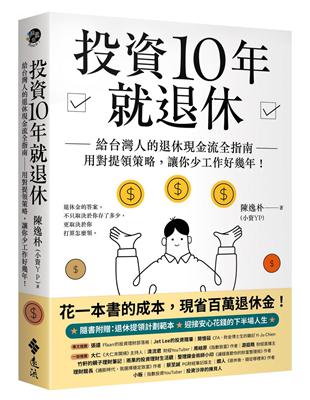
作者:陳逸朴(小資YP)
 收藏

 4二手徵求有驚喜
定價:NT$ 480
優惠價:79 折,NT$ 379
優惠截止日:至2026年10月31日
運送方式:超商取貨、宅配取貨
銷售地區:全球
預購商品,出版後立刻為您供貨


花一本書的成本,現省百萬退休金!
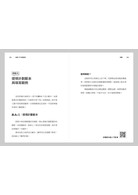
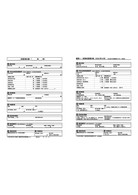
★隨書附贈:退休提領計劃範本★
不論你是65歲屆齡退休、40歲提早FIRE,
都能找到專屬安全現金流,迎接安心花錢的下半場人生
★破解4%法則盲點,為台灣人量身打造的退休提領指南
★實測「最小退休金」:存款無須千萬,小資也能擁抱退休人生
★獨創「YP動態提領」:40歲FIRE不是夢,規則參數不藏私大公開
★突破500萬瀏覽量財經部落格「小資YP投資理財筆記」最新力作
投資,或許沒那麼困難;退休,卻可能沒那麼容易。
退休金的答案,從來不只取決於你存了多少,更取決於你打算怎麼領。
你可能不知道:相同支出水準下的退休生活,使用4%法則和動態提領策略,所需退休金差距可能高達200萬以上──相當於好幾年的自由人生。
累積資產是一回事,把資產變成源源不絕的生活費,又是另一回事。萬一薪水不再入帳,你真的敢放心花錢嗎?
本書專為「想安心退休、害怕錢不夠花」的你而寫,幫你解決退休路上幾項最大疑惑:
▓萬一退休第一年就遇到股災,該怎麼繼續提領?
萬一退休初期遇到市場大跌,照常提領可能會讓你提早破產。
▓未來的勞保、勞退或國民年金該怎麼算進去?
國外的提領策略,算不出台灣勞保、勞退何時領、能領多少的關鍵變數。
▓這筆錢真的夠我花到人生最後一天嗎?
若你想提早FIRE,投資組合必須撐過更長時間,光靠4%法則提領絕對不夠。
用對方法,少工作好幾年
讓你的錢,走得比你更遠
不管你是剛開始投資、想提早看見終點的小資族;計劃提早FIRE的追夢者;還是即將步入第二人生的屆齡退休族,都能透過本書建立一套有規則、有安全邊際的提領計劃。
透過本書,你將能掌握兩大核心概念:
①最小退休金:相同支出水準下,選對提領策略,需要的本金落差超乎想像!用對方法,你有機會少存好幾年,提早拿回時間的選擇權。
②YP動態提領:市場大漲時怎麼領?崩盤時怎麼調?替為期30年、甚至是50年的漫長退休人生,設計一套充滿彈性與防禦力的現金流規則。
那些沒人教過你的「花錢技術」,一本書幫你完整規劃:
▓台版退休雙引擎:完美接軌台灣勞保、勞退制度,教你度過提早退休到年金啟動前的「現金流空窗期」。
▓主流提領策略評比:固定提領、動態提領、護欄策略……破解不同策略的優缺點,找出最適合你的方法。
▓實戰操作立刻GO:收錄提領計劃表與範例,讓退休計劃不怕通膨與市場波動,有根據地隨時校準!
投資的一開始,就該看見終點的模樣。
現在,你只需要設定好方向;
未來,每一次的市場波動都不再是慌張應變;
日常,你只需要安心享受專屬於你的富足生活。
作者簡介:
陳逸朴(小資YP)
現任軟體工程師,同時經營Facebook與部落格「小資YP投資理財筆記」,累積瀏覽量突破500萬。文章刊載於《經濟日報》、《Money錢》、《商業周刊》、《財訊》、《理財周刊》、《Cheers》、《風傳媒》、《關鍵評論網》等各大財經媒體。
於2023年起陸續創立YP指投網(YP-Finance)、YP退休網,專注打造以台灣投資人需求為核心的指數化投資與退休規劃工具,協助大眾更輕鬆理解與應用投資數據。
投資理念是「被動指數投資,主動享受生活」,期望透過分享知識與工具,幫助大家避開市場迷思,建立長期且穩健的理財思維。著有《一年投資5分鐘》。
小資YP投資理財筆記:yp-finance.com
YP指投網:tool.yp-finance.com
YP退休網:fire.yp-finance.com
名人推薦:
專文推薦
張遠|Ffaarr的投資理財部落格
Jet Lee的投資隨筆
簡憶茹|CFA、財金博士生的雜記Yi-Ju Chien
一致推薦
大仁|《大仁來開槓》主持人
清流君|財經YouTuber
周岐原|《指數致富》作者
游庭皓|財經直播主
竹軒的親子理財筆記
雨果的投資理財生活觀
整理鍊金術師小印|《讓錢喜歡你的財富整理術》作者
理財館長|《通膨時代,我選擇穩定致富》作者
蔡至誠|PG財經筆記版主
嫺人|《退休後,錢從哪裡來》作者
小販|指數投資YouTuber
投資沙岸的揀貝人
特別收錄 / 編輯的話:
作者序:從「怎麼存錢」到「怎麼安心花錢」
如果人生中需要一本退休理財指南,期盼本書可以成為你心目中的那一本。
你好,我是陳逸朴,1988年出生,今年38歲,本職是軟體工程師。你也可以叫我YP,這是我在網路上分享投資理財時一直使用的暱稱。如果你讀過我的前一本書《一年投資5分鐘》,謝謝你願意繼續翻開這一本。如果這是你第一次認識我,也沒關係。我先試著猜猜看:你現在可能正在想一件事―我到底要存多少錢,才可以安心退休?沒猜錯吧?
其實剛出社會的前幾年,我和很多人一樣,對投資理財沒有太多概念。保險、股票、ETF,聽起來都很重要,但對我來說都很陌生。那時候的我主要靠儲蓄累積資產,也以為只要努力工作、認真存錢,財務問題應該就能慢慢解決。
後來我真正踏入投資世界,第一站卻是主動交易。結果你大概也猜得到:短短一年,我就虧了不少錢。幸運的是,我也在同一段時間接觸到指數化投資。那是我第一次知道,原來投資不一定要每天看盤,也不一定要猜哪一家公司會贏。只要長期持有、定期投入,讓全市場的企業一起替我們工作,也能一步一步累積資產。
從那之後,我開始替自己建立一套比較簡單的投資方法。薪水入帳後,先自動分配到不同帳戶;該投資的錢,就定期定額投入;剩下的生活預算,也先規劃好。投資不再是每天盯盤的事情,而是生活裡固定運轉的一個流程。
後來我把這段累積資產的過程,整理成《一年投資5分鐘》。那本書談的是怎麼開始投資、怎麼建立一套不用每天盯盤的方法,以及為什麼指數化投資適合大多數人。
在那本書裡,我整理了指數化投資的五大步驟。第一步,就是「確立投資目標」。因為如果不知道自己要往哪裡走,「一直買下去」就只是一個動作,還不能算是一套計劃。
而我在十年前替自己設下的目標,是希望40歲以前能達成財務獨立。接下來幾年,我用很簡單的方法持續前進:提高本業收入、控制支出、持續投入、買入持有。看著帳戶裡的數字一年一年往上爬,我也慢慢接近當初替自己設定的目標。
照理來說,我應該要很開心;但隨著目標越來越近,我反而開始焦慮。因為我發現:自己好像只學會了前半段:怎麼存錢、怎麼投資、怎麼讓資產慢慢長大。可是後半段呢?當這筆錢真的成為退休生活的來源時,我該怎麼把它安穩地花掉,一路用到人生最後一天?
累積資產是一回事,提領資產又是另一回事。一開始,我也以為退休金的答案很簡單。依照大家熟悉的4%法則,退休金不就是「年支出×25」嗎?假設一年花60萬,就準備1,500萬;假設一年花120萬,就準備3,000萬。只是,當我越認真面對退休這件事,問題反而越多:
•如果退休第一年就遇到市場大跌,真的還能照原本的金額提領嗎?
•如果不是65歲退休,而是在40歲左右就達到FIRE,投資組合可能要支撐50年,4%法則還夠安全嗎?
•如果未來還有勞保、勞退、國民年金,這些收入又該怎麼放進退休計劃裡?
我才發現,退休金從來就不是一題簡單的乘法。於是我開始閱讀退休規劃相關書籍,也翻找許多退休提領策略的研究。固定提領、動態提領、護欄策略、Vanguard動態支出法,每一種方法都在回答同一個問題:退休後,我們到底該怎麼把資產變成穩定的生活費?
研究越多,我越意識到一件事:這些策略大多誕生在美國,背後的市場數據與退休制度,都是美國的版本。台灣的勞保、勞退什麼時候開始領、能領多少、該怎麼放進計算裡,原本的研究並沒有回答。
另一個變數是提領期的長度。多數研究假設65歲退休、提領25到30年。可是每個人離開職場的時間不一樣:有人做到65歲、有人60歲就想休息,也有人像我一樣,希望40歲左右達成財務獨立。
退休得越早,投資組合要支撐的時間就越長,前面還有一段領不到勞保、勞退的日子,只能靠投資組合獨撐。
這種情況,如果僅僅只是使用4%法則規劃,很難真的安心。也因為這樣,我慢慢整理出本書會談的兩個核心概念:
①最小退休金:同樣每月花5萬,不同提領策略到底需要多少本金?如果方法用得好,有沒有機會少存幾年,提早拿回時間的選擇權?
②YP動態提領:市場好時怎麼領?市場差時怎麼調整?當提領期拉長到30年、40年,甚至50年時,我們能不能設計一套比較有彈性的規則?
這本書,就是我一路追問這些問題後整理出來的答案。書裡會談累積期和提領期的差異,也會比較幾種主流提領策略。我們會一起看,同樣每月花5萬,不同策略需要的本金落差有多大;也會進一步處理FIRE族特有的兩階段現金流問題:退休後到勞保、勞退啟動前這段空窗期,到底該怎麼規劃。
如果前一本書是在談「怎麼存」,這一本書談的就是「怎麼花」―只是這裡的「花」,不是鼓勵你任性花錢,而是用一套有規則、有彈性,也有安全邊際的方法,把辛苦累積的資產轉成退休現金流。
從開始投資到現在,剛好滿十年。我不但還沒達成當初的目標,工程師這份工作也還在繼續。不過,繼續上班這件事,已經慢慢從「不得不」變成「我願意」。
書名裡的「10年」,說的就是這段過程。我無法保證每個人投資十年就能退休;但這些年下來,我很確定一件事:越早想清楚退休後要怎麼花錢,退休那一天就會越早到來。
我希望你在投資的一開始,就能先看見終點大概長什麼樣子。這不代表人生不會改變,也不代表退休計劃可以一次算到完美。市場會波動,工作會改變,家庭、健康和生活目標,也都可能讓我們重新調整方向。不過,只要方向清楚,每一次調整就不會只是慌張應變,而是有根據地重新校準。
如果你準備好了,讓我們從兩個人的故事開始說起。
退換貨說明:
會員均享有10天的商品猶豫期(含例假日)。若您欲辦理退換貨,請於取得該商品10日內寄回。
辦理退換貨時,請保持商品全新狀態與完整包裝(商品本身、贈品、贈票、附件、內外包裝、保證書、隨貨文件等)一併寄回。若退回商品無法回復原狀者,可能影響退換貨權利之行使或須負擔部分費用。
訂購本商品前請務必詳閱退換貨原則。| 徵求價 | 數量 |
| 3折 | 1 |
| 6折 | 1 |
| 7折 | 2 |
作者:陳逸朴(小資YP)
收藏
4二手徵求有驚喜
優惠價: 79 折, NT$ 379 NT$ 480
優惠截止日:至2026年10月31日
運送方式:超商取貨、宅配取貨
銷售地區:全球
預購商品,出版後立刻為您供貨
花一本書的成本,現省百萬退休金!
★隨書附贈:退休提領計劃範本★
不論你是65歲屆齡退休、40歲提早FIRE,
都能找到專屬安全現金流,迎接安心花錢的下半場人生
★破解4%法則盲點,為台灣人量身打造的退休提領指南
★實測「最小退休金」:存款無須千萬,小資也能擁抱退休人生
★獨創「YP動態提領」:40歲FIRE不是夢,規則參數不藏私大公開
★突破500萬瀏覽量財經部落格「小資YP投資理財筆記」最新力作
投資,或許沒那麼困難;退休,卻可能沒那麼容易。
退休金的答案,從來不只取決於你存了多少,更取決於你打算怎麼領。
你可能不知道:相同支出水準下的退休生活,使用4%法則和動態提領策略,所需退休金差距可能高達200萬以上──相當於好幾年的自由人生。
累積資產是一回事,把資產變成源源不絕的生活費,又是另一回事。萬一薪水不再入帳,你真的敢放心花錢嗎?
本書專為「想安心退休、害怕錢不夠花」的你而寫,幫你解決退休路上幾項最大疑惑:
▓萬一退休第一年就遇到股災,該怎麼繼續提領?
萬一退休初期遇到市場大跌,照常提領可能會讓你提早破產。
▓未來的勞保、勞退或國民年金該怎麼算進去?
國外的提領策略,算不出台灣勞保、勞退何時領、能領多少的關鍵變數。
▓這筆錢真的夠我花到人生最後一天嗎?
若你想提早FIRE,投資組合必須撐過更長時間,光靠4%法則提領絕對不夠。
用對方法,少工作好幾年
讓你的錢,走得比你更遠
不管你是剛開始投資、想提早看見終點的小資族;計劃提早FIRE的追夢者;還是即將步入第二人生的屆齡退休族,都能透過本書建立一套有規則、有安全邊際的提領計劃。
透過本書,你將能掌握兩大核心概念:
①最小退休金:相同支出水準下,選對提領策略,需要的本金落差超乎想像!用對方法,你有機會少存好幾年,提早拿回時間的選擇權。
②YP動態提領:市場大漲時怎麼領?崩盤時怎麼調?替為期30年、甚至是50年的漫長退休人生,設計一套充滿彈性與防禦力的現金流規則。
那些沒人教過你的「花錢技術」,一本書幫你完整規劃:
▓台版退休雙引擎:完美接軌台灣勞保、勞退制度,教你度過提早退休到年金啟動前的「現金流空窗期」。
▓主流提領策略評比:固定提領、動態提領、護欄策略……破解不同策略的優缺點,找出最適合你的方法。
▓實戰操作立刻GO:收錄提領計劃表與範例,讓退休計劃不怕通膨與市場波動,有根據地隨時校準!
投資的一開始,就該看見終點的模樣。
現在,你只需要設定好方向;
未來,每一次的市場波動都不再是慌張應變;
日常,你只需要安心享受專屬於你的富足生活。
作者簡介:
陳逸朴(小資YP)
現任軟體工程師,同時經營Facebook與部落格「小資YP投資理財筆記」,累積瀏覽量突破500萬。文章刊載於《經濟日報》、《Money錢》、《商業周刊》、《財訊》、《理財周刊》、《Cheers》、《風傳媒》、《關鍵評論網》等各大財經媒體。
於2023年起陸續創立YP指投網(YP-Finance)、YP退休網,專注打造以台灣投資人需求為核心的指數化投資與退休規劃工具,協助大眾更輕鬆理解與應用投資數據。
投資理念是「被動指數投資,主動享受生活」,期望透過分享知識與工具,幫助大家避開市場迷思,建立長期且穩健的理財思維。著有《一年投資5分鐘》。
小資YP投資理財筆記:yp-finance.com
YP指投網:tool.yp-finance.com
YP退休網:fire.yp-finance.com
名人推薦:
專文推薦
張遠|Ffaarr的投資理財部落格
Jet Lee的投資隨筆
簡憶茹|CFA、財金博士生的雜記Yi-Ju Chien
一致推薦
大仁|《大仁來開槓》主持人
清流君|財經YouTuber
周岐原|《指數致富》作者
游庭皓|財經直播主
竹軒的親子理財筆記
雨果的投資理財生活觀
整理鍊金術師小印|《讓錢喜歡你的財富整理術》作者
理財館長|《通膨時代,我選擇穩定致富》作者
蔡至誠|PG財經筆記版主
嫺人|《退休後,錢從哪裡來》作者
小販|指數投資YouTuber
投資沙岸的揀貝人
特別收錄 / 編輯的話:
作者序:從「怎麼存錢」到「怎麼安心花錢」
如果人生中需要一本退休理財指南,期盼本書可以成為你心目中的那一本。
你好,我是陳逸朴,1988年出生,今年38歲,本職是軟體工程師。你也可以叫我YP,這是我在網路上分享投資理財時一直使用的暱稱。如果你讀過我的前一本書《一年投資5分鐘》,謝謝你願意繼續翻開這一本。如果這是你第一次認識我,也沒關係。我先試著猜猜看:你現在可能正在想一件事―我到底要存多少錢,才可以安心退休?沒猜錯吧?
其實剛出社會的前幾年,我和很多人一樣,對投資理財沒有太多概念。保險、股票、ETF,聽起來都很重要,但對我來說都很陌生。那時候的我主要靠儲蓄累積資產,也以為只要努力工作、認真存錢,財務問題應該就能慢慢解決。
後來我真正踏入投資世界,第一站卻是主動交易。結果你大概也猜得到:短短一年,我就虧了不少錢。幸運的是,我也在同一段時間接觸到指數化投資。那是我第一次知道,原來投資不一定要每天看盤,也不一定要猜哪一家公司會贏。只要長期持有、定期投入,讓全市場的企業一起替我們工作,也能一步一步累積資產。
從那之後,我開始替自己建立一套比較簡單的投資方法。薪水入帳後,先自動分配到不同帳戶;該投資的錢,就定期定額投入;剩下的生活預算,也先規劃好。投資不再是每天盯盤的事情,而是生活裡固定運轉的一個流程。
後來我把這段累積資產的過程,整理成《一年投資5分鐘》。那本書談的是怎麼開始投資、怎麼建立一套不用每天盯盤的方法,以及為什麼指數化投資適合大多數人。
在那本書裡,我整理了指數化投資的五大步驟。第一步,就是「確立投資目標」。因為如果不知道自己要往哪裡走,「一直買下去」就只是一個動作,還不能算是一套計劃。
而我在十年前替自己設下的目標,是希望40歲以前能達成財務獨立。接下來幾年,我用很簡單的方法持續前進:提高本業收入、控制支出、持續投入、買入持有。看著帳戶裡的數字一年一年往上爬,我也慢慢接近當初替自己設定的目標。
照理來說,我應該要很開心;但隨著目標越來越近,我反而開始焦慮。因為我發現:自己好像只學會了前半段:怎麼存錢、怎麼投資、怎麼讓資產慢慢長大。可是後半段呢?當這筆錢真的成為退休生活的來源時,我該怎麼把它安穩地花掉,一路用到人生最後一天?
累積資產是一回事,提領資產又是另一回事。一開始,我也以為退休金的答案很簡單。依照大家熟悉的4%法則,退休金不就是「年支出×25」嗎?假設一年花60萬,就準備1,500萬;假設一年花120萬,就準備3,000萬。只是,當我越認真面對退休這件事,問題反而越多:
•如果退休第一年就遇到市場大跌,真的還能照原本的金額提領嗎?
•如果不是65歲退休,而是在40歲左右就達到FIRE,投資組合可能要支撐50年,4%法則還夠安全嗎?
•如果未來還有勞保、勞退、國民年金,這些收入又該怎麼放進退休計劃裡?
我才發現,退休金從來就不是一題簡單的乘法。於是我開始閱讀退休規劃相關書籍,也翻找許多退休提領策略的研究。固定提領、動態提領、護欄策略、Vanguard動態支出法,每一種方法都在回答同一個問題:退休後,我們到底該怎麼把資產變成穩定的生活費?
研究越多,我越意識到一件事:這些策略大多誕生在美國,背後的市場數據與退休制度,都是美國的版本。台灣的勞保、勞退什麼時候開始領、能領多少、該怎麼放進計算裡,原本的研究並沒有回答。
另一個變數是提領期的長度。多數研究假設65歲退休、提領25到30年。可是每個人離開職場的時間不一樣:有人做到65歲、有人60歲就想休息,也有人像我一樣,希望40歲左右達成財務獨立。
退休得越早,投資組合要支撐的時間就越長,前面還有一段領不到勞保、勞退的日子,只能靠投資組合獨撐。
這種情況,如果僅僅只是使用4%法則規劃,很難真的安心。也因為這樣,我慢慢整理出本書會談的兩個核心概念:
①最小退休金:同樣每月花5萬,不同提領策略到底需要多少本金?如果方法用得好,有沒有機會少存幾年,提早拿回時間的選擇權?
②YP動態提領:市場好時怎麼領?市場差時怎麼調整?當提領期拉長到30年、40年,甚至50年時,我們能不能設計一套比較有彈性的規則?
這本書,就是我一路追問這些問題後整理出來的答案。書裡會談累積期和提領期的差異,也會比較幾種主流提領策略。我們會一起看,同樣每月花5萬,不同策略需要的本金落差有多大;也會進一步處理FIRE族特有的兩階段現金流問題:退休後到勞保、勞退啟動前這段空窗期,到底該怎麼規劃。
如果前一本書是在談「怎麼存」,這一本書談的就是「怎麼花」―只是這裡的「花」,不是鼓勵你任性花錢,而是用一套有規則、有彈性,也有安全邊際的方法,把辛苦累積的資產轉成退休現金流。
從開始投資到現在,剛好滿十年。我不但還沒達成當初的目標,工程師這份工作也還在繼續。不過,繼續上班這件事,已經慢慢從「不得不」變成「我願意」。
書名裡的「10年」,說的就是這段過程。我無法保證每個人投資十年就能退休;但這些年下來,我很確定一件事:越早想清楚退休後要怎麼花錢,退休那一天就會越早到來。
我希望你在投資的一開始,就能先看見終點大概長什麼樣子。這不代表人生不會改變,也不代表退休計劃可以一次算到完美。市場會波動,工作會改變,家庭、健康和生活目標,也都可能讓我們重新調整方向。不過,只要方向清楚,每一次調整就不會只是慌張應變,而是有根據地重新校準。
如果你準備好了,讓我們從兩個人的故事開始說起。
退換貨說明:
會員均享有10天的商品猶豫期(含例假日)。若您欲辦理退換貨,請於取得該商品10日內寄回。
辦理退換貨時,請保持商品全新狀態與完整包裝(商品本身、贈品、贈票、附件、內外包裝、保證書、隨貨文件等)一併寄回。若退回商品無法回復原狀者,可能影響退換貨權利之行使或須負擔部分費用。
訂購本商品前請務必詳閱退換貨原則。| 徵求價 | 數量 |
| 3折 | 1 |
| 6折 | 1 |
| 7折 | 2 |

請在手機上開啟Line應用程式,點選搜尋欄位旁的掃描圖示
即可掃描此ORcode