定價:NT$ 139
優惠價: 9 折, NT$ 125
運送方式:超商取貨、宅配取貨
銷售地區:全球
限量商品,即時庫存=3
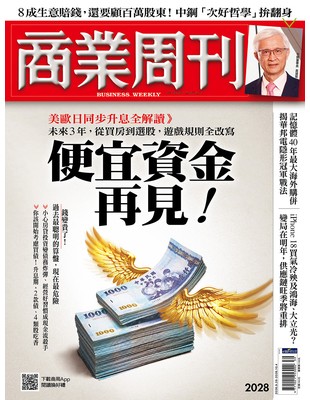
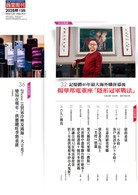
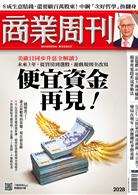
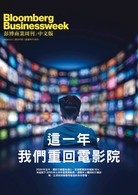
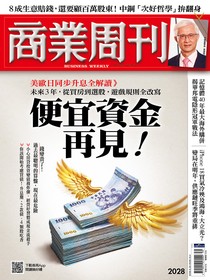
美歐日同步升息全解讀》未來3年,從買房到選股,遊戲規則全改寫便宜資金再見! 錢變貴了!過去最聰明的算盤,現在最危險》小心房貸投資變債務炸彈、經營好習慣成現金流殺手》你該開始考慮買債!升息期,2款債、4類股吃香封面故事你知道嗎?錢,正在變貴中。這是現在台灣的真實場景。「我會跟企業客戶說,你要借錢,就趕快去借,而且能借到更長期的款項,就先借下來。」一名不具名公股銀行經理說。錢追人,變人追錢銀行借錢要挑好對象、理財型房貸收緊以前,銀行追著你借錢。現在,若非銀行的舊客戶,即使想借錢,都不一定借得到錢,從中央銀行公布的存放款加權平均利率觀察,本土銀行在第二季的放款利率來到二・五一%,已是近十七年來的次高水位。「沒關係,讓他們先去跑一跑。」另一場餐敘中,一位國內大型本土銀行總經理提及最近盛行的聯貸案時說,他們不急著參與借錢,因為現在有錢的最大,他們要對外借錢,要開始「挑選好對象」才願意借。「沒有隨時可以動用的資金可以用了!」社群上,大家開始抱怨,被銀行要求縮減、甚至收回已申請的理財型房貸額度,原本可以只繳利息就拿到資金,現在變成要連本帶利攤還,瞬間加重了借款的負擔。以前,錢追著人跑,現在,人要追錢的時刻正到來。美歐日隔20年同步升息昔日聰明理財恐變財務炸彈美國聯準會主席華許(Kevin Warsh)、日本銀行總裁植田和男,以及歐洲央行(ECB)總裁拉加德(Christine Lagarde), 在九月同步宣布升息,上一次這三大經濟體的央行同步祭出緊縮政策,已經是二十年前、甚至遠在金融海嘯爆發之前。攤開聯準會理事成員對未來利率走向預測的點陣圖,可以發現,多數成員均預測,除了九月升息一碼,在未來一年,聯準會至少還有一次的潛在升息空間。台灣這次雖然沒有同步升息,但一連串的資金供需傳導壓力,也讓實際的金融環境,出現「影子升息」的緊縮效果。為了跟上AI資料中心的浪潮,今年各科技大廠包含聯發科、日月光等企業,都相繼發債與向外借款,成為放款額度的最大需求者之一,進而推升了借款利率,墊高了其他企業借款的難度。從全球到台灣,即將迎來新一波的升息循環。便宜的資金,正在離所有人遠去,而且在未來三年都難以重現。升息,意味著借錢的利息越來越高,這句話聽來簡單,但帶來很大變化:你是不是早已習慣了借錢投資的邏輯?以前買房子,大家都建議拉長年期、降低月付額,甚至把房地產再抵押出去,取得資金轉投入股市獲利,畢竟,借資金成本真的很低。但現在,銀行開始挑人借錢,理財型房貸額度被限縮,你原本單純繳息,現在可能會被銀行要求連本帶利攤還,每月的月付額度超出原本預期,原本看似聰明、錢滾錢的做法,瞬間就變成了債務炸彈。甚至,總被稱讚「懂得用槓桿」的老闆——用低利率借錢擴廠、備料、週轉——現在這批「最會運用資金效率」的人,也正是被升息傷得最重的一群,因為他們的負債部位可能比同業大。其實我們多數人的肌肉記憶,都還在便宜資金的時代。但當高利率時代來臨,最受傷的不是不會理財的人,而是仍用先前的「聰明」方法對待金錢的人。二○○八年金融海嘯後,美國有超過八年的時間處在接近「零利率」的時代,即使一六年啟動升息,但因應疫情衝擊,又再重返了零利率區間,長期處在如此背景,多數人借貸、買房、創業時,財務的肌肉記憶,都是在便宜資金環境練成的。但現在,升息效應加上銀行對釋放資金更為謹慎,正讓環境改變。完整封面故事報導,請至書城選購本期《商業周刊》
退換貨說明:
雜誌商品,恕不提供10天猶豫期退貨。
優惠價: 9 折, NT$ 125 NT$ 139
您的新書願望,我們來一起努力!
立即參加 I wish 中文新書徵求,人氣好書集氣成功,就有機會享79折!
我要徵求新書79折優惠
10個工作天內,讀冊將E-mail 回覆您許願結果。
※ 二手徵求後,有綁定line通知的讀者,該二手書結帳減2元。(減2元可累加)
請在手機上開啟Line應用程式,點選搜尋欄位旁的掃描圖示即可掃描此ORcode






 收藏











 2026專利防護中