定價:NT$ 139
優惠價: 9 折, NT$ 125
運送方式:超商取貨、宅配取貨
銷售地區:全球
限量商品,即時庫存=2
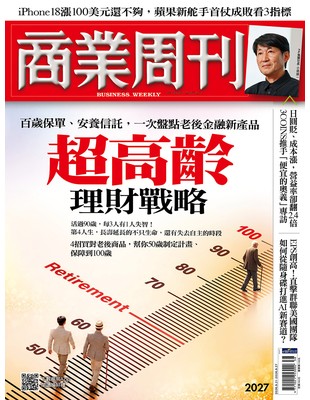
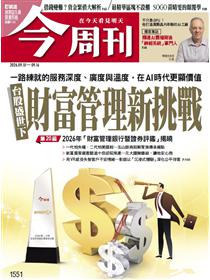
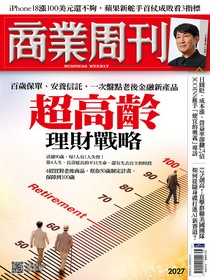
百歲保單、安養信託,一次盤點老後金融新產品超高齡理財戰略 活過90歲,每3人有1人失智!第4人生,長壽延長的不只生命,還有失去自主的時段 4招買對老後商品,幫你50歲制定計畫、保障到100歲封面故事這是個很殘忍的難題。如果有一天,決定要不要幫父親每月自費八萬元治療的人是你,你的腦子裡可能同時有兩個聲音在說話。一個聲音說:「試試看吧, 這是他存的錢,他這輩子就是為了現在。」另一個聲音,你甚至不願意承認它存在:「這筆錢花下去,以後留給我的就少一筆。」這不必然是私心,只是當「決定的人」跟「將來繼承的人」,這兩個身分疊在同一個人身上,形同照護決策與繼承利益相撞,很容易有矛盾。孩子掙扎,當事人也痛苦。根據衛福部統計,台灣九十歲以上長者失智盛行率超過三成六,相當於約每三人就有一人會患病。換句話說,如果你活得夠久,你變成那個「說不出想法、只能讓別人替你決定」的人,機率比你以為的高。這個問題,過去被當成家家有本難念的經,但現在,它正在變成一整個社會必須正視的關鍵時刻——這一、兩年,類似狀況越來越多,大家開始意識,自己的第四人生,不能僅靠親情支撐。著名英國歷史學家萊斯里特(Peter Laslett)把人生分成四個階段:第一人生求學、依賴父母;第二人生工作、累積財富;第三人生退休但仍能自主生活;第四人生身心逐漸衰退,開始依賴他人。傳統退休只準備「第三人生」未處理失能、失智後的資產問題過去的退休理財,談的是怎麼存足退休金,但進入第四人生,變成一道代理與執行題,錢存夠了,未必花得到自己身上。但我們一直想用第三人生的思維,度過第四階段的人生。鑽研高齡金融的政大金融系教授楊曉文說,過去談的是市場風險、利率風險,卻很少有人提醒,人口結構的改變,本身也是一種風險。國家發展委員會八月底發布最新「二○ 二六年至二○ 七五年人口推估」 報告: 五十年後( 二○ 七五年), 台灣總人口將剩一千二百一十五萬人,較現在幾乎腰斬,屆時不到一個青壯年人口,就要扛一個老人。楊曉文強調,真正該提早準備的,是四、五十歲,甚至更年輕的人,趁現在還有能力選擇,就先用高齡金融商品與服務,把自己的退休生活安排好。我們走進長庚養生村,近一年,這裡有一個新規定:每個要入住的人,要先繳交二百五十萬元,放在兆豐銀行的安養信託。如果沒有辦法繳,在排隊的優先順序上,就可能延後。兆豐銀行信託處處長李俐俐回憶,長庚養生村主動找上兆豐銀行。聽完需求後,他們的第一個直覺卻是:「為什麼要提升(入住)門檻?」後來才知道,養生村近年碰上一個棘手問題。不少長輩住進來,以為能安養天年,結果遇上詐騙,積蓄被騙光;也有人不是被騙,而是子女臨時有急用,礙於親情很難拒絕,最後連養生村費用都繳不出來。這讓養生村陷入兩難。照規定,繳不出費用就得搬走;但到這個時候再請住戶離開,無疑是落井下石。於是,信託成了另一種解法。兆豐銀行副總經理陳文信表示,這筆錢依一年期定存利率計息,看起來像存款,卻不能隨意動用。等到住民遭詐騙、失智,或家屬無力支付費用時,才依約啟動,用來支應房租。「這個安排對養生村、住民與銀行三方都有好處。」已經有不少人看到,第四階段的人生,錢不一定能按照自己想的方式安排。如在日本正大量出現,因為失智而被凍結的資產,三井住友信託銀行更新的推估甚至指出,到了二○三○年,這類「凍結資產」規模將達三百四十九兆日圓,占日本全國家庭資產總額超過一成。錢還在,卻不再聽你的,正在變成一個先進國家共同要面對的經濟難題。完整封面故事報導,請至書城選購本期《商業周刊》
退換貨說明:
雜誌商品,恕不提供10天猶豫期退貨。
優惠價: 9 折, NT$ 125 NT$ 139
您的新書願望,我們來一起努力!
立即參加 I wish 中文新書徵求,人氣好書集氣成功,就有機會享79折!
我要徵求新書79折優惠
10個工作天內,讀冊將E-mail 回覆您許願結果。
※ 二手徵求後,有綁定line通知的讀者,該二手書結帳減2元。(減2元可累加)
請在手機上開啟Line應用程式,點選搜尋欄位旁的掃描圖示即可掃描此ORcode






 收藏











 2026專利防護中