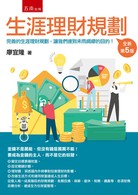
金錢不是萬能,但沒有錢是萬萬不能!
要成為金錢的主人,而不是它的奴隸。
◎擬定目標累積財富。
◎設定關鍵計劃。
◎理財觀:洞悉國內外時事對投資理財的影響。
◎改善生活方式和運用財富達成人生目標。
從個人每一成長階段的財務規劃、各類投資、保險、退休、稅務、遺產等,各項財務目標分析,達成全方位財富管理。
有人一生中做了許多規劃,例如:每年的旅遊計劃、子女的教育計劃、個人生涯規劃、班級活動計劃等,但卻很少人針對一生中最重要的財富管理,做詳細的規劃和執行。
完善的生涯理財規劃可以讓我們達到未雨綢繆的目的,避免臨渴掘井的窘境,畢竟人生的過程存在許多無法預期的突發事件。有規劃的理財人生,讓你能安然渡過這些難關。再者,透過財富的累積,讓你的親友在生活上無慮,不論是支付養兒育女的各種教育費用支出,或是為自己籌措未來的退休費用,能夠無慮的安享銀髮族的退休生活。
◎生涯理財規劃的13項理財觀
1.先儲蓄自己的工作所得
2.知識就是防止金融詐騙的唯一良方
3.理財規劃金融商品愈簡單愈好
4.人生無常,有保險最好
5.小心以佣金為出發點的業務員
6.風險與報酬的選擇
7.分散投資能降低風險
8.不要相信你的直覺,相信市場看不見的手
9.貨幣的時間複利效果
10.資產要有流動性
11.合法節稅降低交易成本
12.持之以恆,有志者事竟成
13.金錢不是萬能
本書是根據作者在金融市場「投資理財」多年的心得,運用學術理論基礎,配合實務數據和範例編寫而成。全書分為<I>基礎課程、<II>資產管理、<III>資產配置和<IV>退休規劃,4大部分共17章,引導您透晰各種理財工具,建構您的生涯目標。
作者簡介:
廖宜隆
學歷:
華盛頓州立大學財務管理博士班進修
華盛頓州立大學企業管理研究所碩士
台灣工業技術學院工業管理系學士
經歷:
環球科技大學企業管理系講師
環球科技大學創新育成中心經理
證照:
證券商營業員
章節試閱
〈Ⅰ〉基礎課程(Basic Courses)
Chapter 1 導論Introduction
理財觀
俄羅斯入侵烏克蘭造成世界物價的大飆漲俄羅斯在2022年02月發動對鄰國烏克蘭的
全面入侵,烏克蘭為全球的主要糧食供應國,戰事一響,全世界農產品市場為之震驚,各類食品物價大漲,引發全球的通貨膨脹的危機,臺灣也無法置身事外,臺灣2022年的消費者物價指數年增率(通貨膨脹率)達2.95%。
經濟學者常以失業率和消費者物價指數年增率的合計數稱之為痛苦指數,用以衡量消費大眾的生活品質和就業水準,2025年臺灣的痛苦指數為5.01%(2025年失業率3.35%,消費者物價指數年增率1.66%),已從2022年的6.62%高峰逐年下降,但是國內高漲不下的房價,卻是想購屋民眾的最大夢魘。
資料來源:
「能源糧食供需失衡,俄烏戰爭破壞力超過新冠」,鍾志恆,《工商時報》,2022.10.11。
圖1-1 台灣痛苦指數*
有人一生當中做了很多的規劃,例如:每一個年度的旅遊計畫、子女的教育計畫、個人生涯規劃、班級活動計畫等,但是卻很少人針對一生中最重要的財富管理,做詳細的規劃和執行。為何要從事生涯理財規劃呢?「金錢不是萬能,沒有金錢,萬萬不能」這句話或許不是十分正確,但是一文錢逼死英雄好漢,卻是不爭的事實。在本章導論中,將針對生涯理財規劃的目的、階段性目標,以及影響生涯理財規劃的經濟因素,和生涯理財規劃的13項守則做詳細的討論。
1.1 生涯理財規劃的目的
(Objects of Personal Financial Planning)
生涯理財規劃的目的是什麼?不做生涯理財規劃的最終結果會是什麼?完善的生涯理財規劃最後的結果是什麼?相信很多人有時會問自己以上的問題,而且每個人所得到的答案都不一樣。有人認為生涯理財規劃的目的在於累積財富,讓自己在人生的每一階段, 例如:求學期、就業期、結婚期、育兒期、置屋期、空巢期和退休期,免於缺乏金錢支持的窘境。也有人認為生涯理財規劃的目的在於妥善運用財富,不要成為金錢的奴隸。也有人認為人生夢一場,最終也是要化為塵土,根本不需要從事詳細的生涯理財規劃,一切以簡約、樸實的方式生活,就可安然渡過一生,例如:在花蓮「鹽寮淨土」力行簡樸生活的一群人1。到底生涯理財規劃的目的是什麼?接下來我們將以精神上的滿足與物質上的享受,讓金錢成為朋友,從事公益、幫助別人和運用財富達成人生目標等小節做詳細的討論。
1.1.1 精神上的滿足 vs. 物質上的享受
當新聞媒體上不斷報導,許多青壯年卡債族受不了銀行或地下錢莊暴力討債的手法,而全家走上絕路時,不免令人唏噓,小孩何其無辜,要在父母親的牽累下,步上黃泉呢?只因大人理財規劃的錯誤,就造成無可挽回的人倫悲劇。比較之下,平時過著節儉樸素生活,雖然每月微薄的薪水要支付各種開銷,例如:房租、小孩安親班費用或是各項租稅規費,已經捉襟見肘,但是沒有卡債的問題,在「無債一身輕」的思維下,是何等幸福啊!
有人則將財富的功能發揮得淋漓盡致,不僅能滿足自身的日常生活所需,購屋置產,行有餘力還能幫助別人,完全達成馬斯洛心理需求層次理論(Maslow's Need-Hierarchy Theory)的五種層次, 如圖1-2所示。
例如:美國鋼鐵大王卡內基(Andrew Carnegie)以一句「人死時留下大筆財產,是可恥的(The man who dies thus rich dies disgraced)。」帶動美國富商巨賈將其財富捐獻給慈善機構,或成立基金會從事公益事業的風潮。例如:世界首富比爾‧蓋茲(Bill Gates),財富總金額高達500億美元,但是他在2005年捐出350億美元,成立比爾‧蓋茲和美琳達基金會,致力於全球醫療保健和愛滋病的疫苗開發與治療,讓比爾‧蓋茲的頭銜從「世界首富」,搖身一變成為「世界最大的慈善家」。
圖1-2 馬斯洛心理需求層次理論
但是在追求物質享受的思維下,各種消費性金融工具不斷推陳出新,再加上媒體的廣告促銷,打著「借錢是一種高尚行為」的口號下,許多沒有財務基礎的青年人,在借錢消費、滿足物質享受的前提下,面對現金卡、信用卡每月的帳單和高達18%的利息支出,淪為卡奴一族,一輩子無法財務自主。如果透過卡債協商機制,可能未來10∼20年之內,都必須過著勒緊褲帶的生活。例如:根據金管會的統計,在2025年12月時,臺灣的卡債族高達85萬人。而由於國內大專以上學生的就學貸款條件大幅放寬,只要學生家庭年收入114萬元以下即可申貸,再加上政府補助就學貸款的利息費用支出,以致申辦人數大幅增加,在2025年10月時,當年度新增核貸人數達16.6萬人,就學貸款金額達68.3億元,平均每位就學貸款學生的負債金額為41萬1,445元3。而隨著國內大專院校學雜費不斷調漲,申請就學貸款的學生和金額不斷攀升,有些學生不禁感嘆大學畢業就必須背負償債的壓力。
1.1.2 讓金錢成為朋友
透過生涯理財規劃,我們可以讓短暫的金錢,轉化成為一生的財富,讓我們成為金錢的主人,而不是成為它的奴隸。完善的生涯理財規劃可以讓我們達到未雨綢繆的目的,避免臨渴掘井的窘境,畢竟人生的過程存在許多無法預期的突發事件。有規劃的理財人生,讓你能安然渡過這些難關。再者,透過財富的累積,讓你的親友在生活上無慮,例如:支付養兒育女的各種教育費用支出,或是為自己籌措未來的退休費用,能夠無慮地安享銀髮族的退休生活。
〈Ⅰ〉基礎課程(Basic Courses)
Chapter 1 導論Introduction
理財觀
俄羅斯入侵烏克蘭造成世界物價的大飆漲俄羅斯在2022年02月發動對鄰國烏克蘭的
全面入侵,烏克蘭為全球的主要糧食供應國,戰事一響,全世界農產品市場為之震驚,各類食品物價大漲,引發全球的通貨膨脹的危機,臺灣也無法置身事外,臺灣2022年的消費者物價指數年增率(通貨膨脹率)達2.95%。
經濟學者常以失業率和消費者物價指數年增率的合計數稱之為痛苦指數,用以衡量消費大眾的生活品質和就業水準,2025年臺灣的痛苦指數為5.01%(2025年失業率3.35%,消費者...
作者序
五版序
很多讀者來信問為何本書中的統計資料不是最新的資料?政府的統計資料有其時間差,作者也無法自己把資料生出來,當然如果書暢銷,再版的速度愈快,統計資料的更新也愈快。
時間邁入21世紀,千禧年危機不見了,戰爭遠離,各國經濟發展邁入新的紀元,2007年iPhone的問世,改變了人類的生活方式和資訊閱讀習慣,但是隨之而來的地緣政治風險(Geopolitical Risk)充斥著各社群媒體版面,2022年俄烏戰爭,2021年OpenAI GhartGPT的問世,2024年美國川普總統上台所發動的對等關稅貿易戰,2026年02月美國和以色列聯手針對伊朗所持有的鈾原料展開大規模軍事攻擊,伊朗封銷中東原油出口咽喉的荷姆茲海峽,造成全球原油大漲,衝擊各國經濟發展,瞬間美好的預期似乎成為泡影,投資人面對混亂的國際局勢,如何調整自己的投資步伐?大哉問。
本書是根據作者在金融市場「操作」多年的心得(I put my money where my mouth is.)運用學術理論基礎和架構,配合實務數據和範例編寫而成。全書分為〈Ⅰ〉基礎課程、〈Ⅱ〉資產管理、〈Ⅲ〉資產配置和〈Ⅳ〉退休規劃四個部分共十七章,適合每學期二學分的課程教授。
本書的完成要感謝我的父母親、先揚和先睿,在寫作期間容忍我帶給他們的不便,在此感謝他們無怨無悔的付出。
本書撰寫編排匆促,用字遣辭立論基礎或有疏失,引用經濟數據難免有差錯,請學者先進不吝來函指正:ylliaw2222976@gmail.com,以配合改版時更正,本書備有課程教學PowerPoint和測驗題庫和問答題解答,歡迎教師配合使用。
作者廖宜隆Podcast: SoundOn 聲浪
搜尋:David Mymoney 投資理財長智識
廖宜隆
五版序
很多讀者來信問為何本書中的統計資料不是最新的資料?政府的統計資料有其時間差,作者也無法自己把資料生出來,當然如果書暢銷,再版的速度愈快,統計資料的更新也愈快。
時間邁入21世紀,千禧年危機不見了,戰爭遠離,各國經濟發展邁入新的紀元,2007年iPhone的問世,改變了人類的生活方式和資訊閱讀習慣,但是隨之而來的地緣政治風險(Geopolitical Risk)充斥著各社群媒體版面,2022年俄烏戰爭,2021年OpenAI GhartGPT的問世,2024年美國川普總統上台所發動的對等關稅貿易戰,2026年02月美國和以色列聯手針對伊朗所持有...
目錄
五版序
〈Ⅰ〉基礎課程(Basic Courses)
Chapter 1 導論(Introduction)
Chapter 2 就業與所得(Career and Income)
Chapter 3 個人財務狀況分析和財務規劃(Personal Financial Analysis and Planning)
Chapter 4 貨幣的時間價值(Time Value of Money)
〈Ⅱ〉資產管理(Assets Management)
Chapter 5 現金流量管理(Cash Flow Management)
Chapter 6 塑膠貨幣管理(Credit Card and Cash Card Management)
Chapter 7 消費性貸款管理(Consumer Loans Management)
Chapter 8 耐久財購買管理─汽車和不動產(Durable Goods Purchase Management-Automobile and Home)
Chapter 9 個人保險和風險管理(Personal Insurance and Risk Management)
〈Ⅲ〉資產配置(Assets Allocation)
Chapter 10 投資理財規劃(一)─風險控管(Investment Planning and Risk Management)
Chapter 11 投資理財規劃(二)─證券市場(Security Markets and Instruments)
Chapter 12 股票投資(Stock Investment)
Chapter 13 債券投資(Bond Investment)
Chapter 14 共同基金投資(Mutual Funds Investment)
Chapter 15 不動產投資(Real Estate Investment)
〈Ⅳ〉退休規劃(Retirement Planning)
Chapter 16 退休理財規劃(Retirement Planning)
Chapter 17 遺產規劃(Estate Planning)
五版序
〈Ⅰ〉基礎課程(Basic Courses)
Chapter 1 導論(Introduction)
Chapter 2 就業與所得(Career and Income)
Chapter 3 個人財務狀況分析和財務規劃(Personal Financial Analysis and Planning)
Chapter 4 貨幣的時間價值(Time Value of Money)
〈Ⅱ〉資產管理(Assets Management)
Chapter 5 現金流量管理(Cash Flow Management)
Chapter 6 塑膠貨幣管理(Credit Card and Cash Card Management)
Chapter 7 消費性貸款管理(Consumer Loans Management)
Chapter 8 耐久財購買管理─汽車和不動產(Durable Goods Purch...
商品資料
語言:繁體中文裝訂方式:平裝頁數:496頁
商品尺寸:長:230mm \ 寬:170mm \ 高:24.8mm商品重量:230公克
購物須知
退換貨說明:
會員均享有10天的商品猶豫期(含例假日)。若您欲辦理退換貨,請於取得該商品10日內寄回。
辦理退換貨時,請保持商品全新狀態與完整包裝(商品本身、贈品、贈票、附件、內外包裝、保證書、隨貨文件等)一併寄回。若退回商品無法回復原狀者,可能影響退換貨權利之行使或須負擔部分費用。
訂購本商品前請務必詳閱退換貨原則。


 收藏

 二手徵求有驚喜